
EN DEFENSA DE LAS CAJAS MUNICIPALES DE AHORRO Y CRÉDITO
PROPUESTA ALTERNATIVA A LA DEROGACIÓN DE LA LEY DE PROTECCIÓN CONTRA LA USURA (LEY 31143) QUE ESTABLECE TOPES MÁXIMOS A LAS TASAS DE INTERÉS QUE COBRAN LOS BANCOS Y FINANCIERAS.
INTRODUCCIÓN
A inicios de septiembre de 2026, el Poder Ejecutivo solicitó facultades legislativas al Parlamento por un plazo de 120 días. El borrador enviado incluye la modificación de la Ley 28587 y la Ley 26702 con el objetivo explícito de derogar los topes a las tasas de interés introducidos originalmente por la Ley de protección contra la usura (Ley 31143).
Actualmente, el Banco Central de Reserva del Perú (BCRP) mantiene fijada la tasa de interés compensatoria máxima en 114,13% anual para créditos de consumo y microempresas en moneda nacional (vigente para el periodo de mayo a octubre de 2026).
El sector financiero, gremios bancarios y el propio BCRP respaldan la eliminación del tope bajo la premisa de que los límites estrictos terminan excluyendo a los usuarios de mayor riesgo del sistema formal, empujándolos a recurrir a redes mafiosas de créditos informales como el "gota a gota".
El Pleno del Congreso debate el otorgamiento de facultades en materia económica al Gobierno. De aprobarse, el Ejecutivo podrá emitir el decreto legislativo que elimine formalmente dicho techo del 114%. Entidades como la Defensoría del Pueblo y diversas bancadas de oposición advierten que liberar por completo las tasas de interés dejaría desprotegidos a los consumidores, exponiéndolos a cobros excesivos y un sobreendeudamiento agresivo en un mercado con rasgos oligopólicos.
LOS TRES PILARES DEL SISTEMA FINANCIERO PERUANO
Para entender la estructura completa y ordenada del sistema financiero peruano, revisemos el rol especializado que tienen los 3 grandes reguladores, y que no se superponen entre sí:
1. La SBS (Superintendencia de Banca, Seguros y AFP):
Regula la intermediación indirecta (Bancos, Cajas Municipales, Cajas Rurales, Financieras). Su objetivo es cuidar la solvencia de las entidades para proteger el dinero de los ahorristas y asegurar que el sistema de pensiones privado (AFP) y de seguros sea estable.
2. La SMV (Superintendencia del Mercado de Valores):
Regula la intermediación directa (Bolsa de Valores de Lima, Sociedades Agentes de Bolsa, Fondos Mutuos, empresas emisoras de bonos/acciones). Su objetivo es velar por la transparencia de la información y proteger al inversionista que asume riesgos de manera directa.
3. El BCRP (Banco Central de Reserva del Perú):
Es la autoridad monetaria del país. Regula la moneda (emisión de Soles), el crédito del sistema financiero y las tasas de encaje legal. Su objetivo es preservar la estabilidad monetaria (controlar la inflación) y administrar las Reservas Internacionales Netas (RIN) para que la economía del país sea sólida.
CARACTERÍSTICAS DEL MERCADO DE INTERMEDIACIÓN FINANCIERA INDIRECTA EN EL PERÚ
El campo en el que se centra el debate acerca de esta norma es el de intermediación financiera indirecta, regulada por la SBS. Sus características principales son las siguientes:
Alta Concentración Bancaria: Un grupo reducido de cuatro bancos comerciales (BCP, BBVA, Interbank y Scotiabank) concentra la gran mayoría de los activos, depósitos y colocaciones de créditos del país.
Liderazgo en Microfinanzas: El Perú es un referente global en el sector no bancario. Las Cajas Municipales (CMAC) y Rurales atienden de manera masiva al sector de micro y pequeñas empresas (MYPE), impulsando la inclusión financiera en zonas rurales y urbanas informales.
Dualidad de Tasas de Interés: Los créditos corporativos e hipotecarios gozan de tasas bajas debido a su menor riesgo. Los microcréditos y las tarjetas de crédito de consumo registran tasas de interés elevadas, justificadas por los altos índices de informalidad y el costo operativo de la evaluación de riesgo.
Fortaleza y Solidez Regulatoria: Gracias a los criterios aplicados por la SBS, el sistema financiero peruano destaca en América Latina por sus altos niveles de provisiones, liquidez y resistencia ante crisis macroeconómicas.
Bimonetarismo (Dolarización de la economía): Aunque ha disminuido significativamente en las últimas décadas gracias a las políticas del Banco Central de Reserva del Perú (BCRP), el mercado aún opera de manera fluida tanto en Soles (PEN) como en Dólares (USD), existiendo créditos y depósitos en ambas monedas.
DIFERENCIA ENTRE LOS BANCOS COMERCIALES Y LAS CAJAS DE AHORRO Y CRÉDITO EN EL PERÚ
Las principales diferencias entre los bancos comerciales y las Cajas Municipales de Ahorro y Crédito (CMAC) en el Perú radican en su naturaleza jurídica, su enfoque de mercado y la flexibilidad de sus requisitos de crédito.
Naturaleza y Estructura
Bancos: Son sociedades anónimas con fines de lucro cuyo capital pertenece a accionistas privados. Buscan maximizar la rentabilidad para dichos dueños.
Cajas de Ahorro: Tienen un origen municipal o social. En el Perú, las Cajas Municipales pertenecen a los Gobiernos Provinciales, y no reparten utilidades privadas de la misma forma, sino que reinvierten gran parte de ellas o apoyan a sus comunas.
Enfoque y Público Objetivo
Bancos: Atienden de manera masiva a corporaciones, medianas y grandes empresas, así como a personas naturales con empleo formal e ingresos fijos. Su cobertura es nacional e internacional.
Cajas de Ahorro: Su especialidad es financiar a las micro y pequeñas empresas (MYPE) y a sectores no centralizados o informales que a menudo no califican en la banca tradicional.
Requisitos y Evaluación de Créditos
Bancos: Exigen historiales crediticios formales muy estrictos, garantías sólidas y procesos automatizados o digitales avanzados.
Cajas de Ahorro: Realizan una evaluación más cercana y cualitativa, analizando el flujo de caja real del negocio del emprendedor (incluso si es informal o tiene ingresos variables).
Tasas de Interés
Bancos: Ofrecen tasas de interés más bajas para créditos corporativos o de consumo a clientes con excelente historial, y menores rendimientos en cuentas de ahorro tradicionales.
Cajas de Ahorro: Suelen cobrar tasas de interés más altas en sus microcréditos (debido al mayor riesgo y costo operativo de evaluar microempresas), pero a cambio ofrecen tasas de interés más atractivas (más altas) para los ahorros y depósitos a plazo fijo.
Observamos que ambos sistemas representan esquemas distintos cuya diferencia esencial radica en su propósito y propiedad: la banca comercial es de capital privado y busca generar ganancias para sus accionistas, mientras que las cajas municipales pertenecen a los gobiernos locales (municipalidades provinciales) y tienen un enfoque social orientado a impulsar las microfinanzas y los pequeños negocios. Por tanto, el impacto de la misma medida tiene diferente incidencia sobre ambas.
REPRESENTATIVIDAD DE LAS CAJAS MUNICIPALES DE AHORRO Y CRÉDITO
En el Perú, las Cajas Municipales de Ahorro y Crédito (CMAC) representan aproximadamente el 33% (1 de cada 3 soles) del total del financiamiento otorgado a las MYPE dentro del sistema financiero formal. El resto del mercado formal se distribuye principalmente entre la banca múltiple (que concentra cerca del 60%) y otras entidades financieras y cajas rurales.
El universo total de MYPES en el Perú supera los 6 millones al sumar a las formales e informales, según la Sociedad de Comercio Exterior del Perú (ComexPerú). Debido a los altos niveles de informalidad, existe una brecha de exclusión financiera de aproximadamente el 70%; es decir, la gran mayoría de las microempresas aún subsiste autofinanciándose o recurriendo a prestamistas informales.
Las Cajas Municipales se consideran entidades especialistas esenciales, ya que son las que absorben la mayor cantidad de nuevos clientes que ingresan por primera vez al ecosistema del crédito formal.
EL ROL DE LAS CAJAS MUNICIPALES DE AHORRO Y CRÉDITO
Con el Congreso evaluando la solicitud del Ejecutivo para liberar el tope de la tasa de interés del 114%, las Cajas Municipales se encuentran en el centro del debate, ya que son el principal termómetro de la inclusión financiera de los sectores informales y emprendedores en el Perú.
Las Cajas Municipales operan como el principal motor de bancarización de la micro y pequeña empresa (MYPE) y de los trabajadores informales. Su rol clave consiste en los siguientes aspectos:
Financiamiento capilar: Llegan a zonas geográficas y segmentos socioeconómicos que la banca tradicional usualmente ignora o considera de excesivo riesgo.
Evaluación de riesgo alternativa: A diferencia de los grandes bancos, las cajas no dependen exclusivamente de boletas de pago formales; evalúan los flujos de caja reales de negocios ambulatorios, puestos de mercado o talleres.
Muro de contención contra la informalidad: Son la única alternativa financiera legal para evitar que los pequeños comerciantes recurran a mafias de préstamos como el "gota a gota".
En concordancia con su rol, una medida de inclusión financiera óptima debe darse sobre la estructura legal y facultativa de las Cajas Municipales de Ahorro y Crédito.
LOS RIESGOS DE UNA BANCA CONCENTRADA
A fin de comprender el peligro al que se expone la economía peruana ante una medida adoptada con ligereza, es necesario analizar las características propias de un mercado financiero cerrado y altamente concentrado.
Los mercados financieros con alta concentración presentan los siguientes riesgos:
Liderazgo de precios (oligopolio colusivo tácito): Si el banco más grande decide elevar el costo de las comisiones o de los créditos los otros bancos tienden a imitar la subida en lugar de competir bajando precios, lo que genera un mercado rígido donde el ciudadano y las empresas locales carecen de alternativas reales de elección, viéndose obligados a aceptar condiciones contractuales desfavorables o sobrecostos.
Barreras de entrada extremas: Los bancos dominantes controlan también la infraestructura clave (redes de cajeros, pasarelas de pago, sistemas de compensación y billeteras digitales mayoritarias). Esto hace que para un nuevo banco, una Fintech o una Caja Municipal sea sumamente difícil y costoso competir en igualdad de condiciones.
Margen de intermediación financiero muy alto: Es la diferencia entre lo que el banco cobra por un préstamo (tasa activa) y lo que paga por ahorros (tasa pasiva). En mercados concentrados, esta brecha suele ser artificialmente amplia: créditos costosos y ahorros muy mal remunerados.
Riesgo sistémico: Si uno de estos cuatro bancos comete un error grave de gestión o sufre una crisis de liquidez, el impacto para toda la economía del país es devastador.
En el caso peruano, donde cuatro bancos privados concentran cerca del 80% de los créditos del sistema bancario, el rol de las Cajas Municipales y Rurales y de los reguladores como la SBS e INDECOPI es crucial. Las cajas actúan como una "válvula de escape" que inyecta competencia en las regiones y en el sector microempresarial, evitando que el monopolio bancario de las capitales asfixie por completo al usuario formal.
LA ELIMINACIÓN DE TOPES DE TASAS Y EL RIESGO DE COLAPSO DE LAS CAJAS MUNICIPALES DE AHORRO Y CRÉDITO
En un escenario de liberación de topes de tasas un supuesto boicot explícito y coordinado sería fuertemente sancionado por INDECOPI, sin embargo, el peligro real no proviene de un complot ilegal, sino de prácticas comerciales predatorias e institucionales que los grandes bancos podrían ejecutar legalmente aprovechando su descomunal tamaño.
En el argot financiero, esto se conoce como abuso de posición de dominio o asfixia comercial. Las principales estrategias mediante las cuales la gran banca podría desestabilizar o acorralar a las Cajas Municipales de Ahorro y Crédito (CMAC) incluyen las siguientes:
Canibalización de Clientes (Guerra de Precios Predatoria): Los grandes bancos manejan márgenes de ganancia masivos gracias a las corporaciones. Con esa espalda financiera, pueden implementar una estrategia de "precios predatorios" en el sector microfinanciero.
Escenario Posible: El banco ingresa al territorio de las cajas (créditos MYPE o de consumo regional) ofreciendo préstamos a tasas de interés artificialmente bajas, incluso operando a pérdida durante meses.
Impacto: Las cajas municipales, cuyo único sustento es el microcrédito, no pueden competir bajando tanto sus tasas porque quebrarían. El banco absorbe a los mejores clientes de la caja ("los más pagadores") y, una vez que debilita la cartera de la caja, vuelve a subir las tasas.
Sin embargo, la idea de que los bancos bajen sus tasas activas (préstamos) para quitarle clientes a las cajas choca con una barrera operativa: el costo de evaluación del riesgo informal.
El "know-how" de las Cajas Municipales o el negocio principal de las cajas, es el crédito PYME (pequeña y microempresa). Evaluar a un comerciante de Gamarra o a un productor agrícola requiere analistas de crédito que van al campo, miden los inventarios físicamente y conocen el sector informal. Los grandes bancos están diseñados para evaluaciones masivas y digitales basadas en algoritmos e ingresos formales; no tienen la estructura operativa para manejar ese nivel de micro-riesgo de manera eficiente.
Lo que sí ocurre actualmente —y se acentuaría con la eliminación de topes de tasas— es lo que se conoce como canibalización selectiva, y consiste en que los bancos utilicen herramientas de compra de deuda con tasas muy bajas para arrebatarle a las cajas solo a sus mejores clientes (aquellos informales que ya se formalizaron o que demostraron ser excelentes pagadores durante años). Esto deja a las Cajas Municipales con una cartera de clientes de mayor riesgo estructural.
Guerra de Captación de Ahorros (Asfixia de Liquidez): Para que una Caja Municipal pueda prestar dinero, primero necesita captar ahorros del público. Las cajas suelen ganar esta batalla pagando tasas de interés más altas en depósitos a plazo fijo (por ejemplo, 8% frente al 5% de un banco).
Escenario posible: Si los cuatro grandes bancos deciden que quieren recortar la liquidez de las cajas, les basta con elevar temporalmente las tasas de sus propios depósitos a plazo fijo para igualar o superar a las cajas.
Impacto: Ante tasas similares, la masa de ahorristas prefiere la infraestructura, la marca y la seguridad percibida de un banco grande. Esto provocaría una fuga de depósitos de las cajas hacia los bancos, dejándolas sin fondos para otorgar créditos y llevándolas a una crisis de liquidez.
Sin embargo, hay que tener en cuenta que las cajas tienen una ventaja histórica, ya que lideran la rentabilidad de ahorros sobre los bancos. Debido a la estructura de fondeo de los bancos, a éstos no les conviene encarecer masivamente sus tasas pasivas. El gran negocio de la banca tradicional es captar dinero casi gratis a través de las cuentas de sueldo (depósitos a la vista) y de CTS de millones de empleados formales. Pagar tasas muy altas por depósitos a plazo fijo de manera generalizada arruinaría sus propios márgenes de ganancia globales.
Bloqueo de Infraestructura y Canales de Pago: La gran banca es dueña de las principales autopistas financieras del país (redes de cajeros, pasarelas de pago y las billeteras digitales más masivas).
Escenario posible: Aunque las leyes de interoperabilidad vigentes exigen que los sistemas se conecten, los bancos dominantes pueden ralentizar la integración técnica de las cajas, cobrarles comisiones interbancarias muy elevadas por usar sus redes o limitar los montos de transferencia diarios bajo argumentos de "seguridad o prevención de fraude".
Impacto: Al aislar digitalmente a las cajas o encarecer sus transacciones, se incentiva al usuario final a abandonar la caja municipal para migrar a un banco donde mover su dinero sea más rápido, barato y cómodo.
Presión Regulatoria y Desgaste Reputacional (Lobbying): El poder de influencia de cuatro bancos que concentran el 80% del mercado es inmenso ante el Congreso y los reguladores como la Superintendencia de Banca, Seguros y AFP (SBS).
Escenario posible: La gran banca puede presionar para que se aprueben normativas y exigencias de capital extremadamente complejas (como ciertos estándares de Basilea III) o trabar proyectos de ley que buscan dar autonomía a las cajas.
Impacto: Si la SBS eleva las vallas regulatorias de manera homogénea, un banco grande las cumple con facilidad usando su enorme estructura, pero una caja municipal pequeña o regional puede verse desbordada operativamente, lo que facilitaría su intervención o debilidad institucional.
En resumen, los grandes bancos no necesitan realizar un boicot directo para colapsar a las cajas; les basta con usar su escala financiera para ahogarlas en liquidez, quitarles sus mejores clientes o limitar su avance tecnológico.
LOS VERDADEROS RIESGOS DE VULNERABILIDAD PARA LAS CAJAS
Si bien la canibalización total es difícil por la especialización de cada sector, la liberación de tasas sí expone a las Cajas a tres peligros sistémicos de liquidez:
Deterioro de la cartera (Morosidad): Al liberarse el tope del 114%, las Cajas podrán prestar a sectores más riesgosos cobrando tasas del 120% o 130% para cubrir el peligro de pérdida. Si el análisis de riesgo falla en un contexto económico débil, la morosidad podría dispararse de golpe, licuando su patrimonio (un fantasma latente tras intervenciones históricas como la de Caja Sullana).
Encarecimiento del fondeo mayorista: Si las cajas necesitan captar más dinero para prestar, se verán obligadas a subir aún más sus tasas pasivas. Esto reducirá sus márgenes de ganancia (el diferencial entre lo que cobran y lo que pagan), apretando su solvencia financiera.
Concentración del mercado de microfinanzas: Las cajas grandes (como Huancayo, Arequipa o Cusco, que concentran 3 de cada 4 deudores del sistema de cajas) tienen la espalda financiera para aguantar la competencia masiva. Las cajas municipales más pequeñas o rurales (CRACs) serían las primeras en sufrir crisis de liquidez al no poder competir en tecnología ni en tasas.
ESCENARIO DE DESAPARICIÓN DE LAS CAJAS MUNICIPALES DE AHORRO Y CRÉDITO
En una situación hipotética, la desaparición de las Cajas Municipales en el Perú gatillaría una crisis socioeconómica y financiera de escala estructural, afectando principalmente a las clases medias-bajas, emprendedores y al tejido empresarial micro y pequeño (MYPE) que sostiene la economía del país.
En un entorno altamente concentrado por los cuatro grandes bancos de la banca múltiple, el peor escenario posible se materializaría a través de las siguientes consecuencias críticas:
1. Explosión incontrolable de las mafias de préstamos informales ("Gota a Gota")
Al desaparecer las cajas, millones de comerciantes de mercados, transportistas, mototaxistas y microempresarios informales perderían su única vía de financiamiento formal. Al no calificar para los estándares rígidos de la banca tradicional, este enorme bolsón de la población se vería empujado masivamente hacia las redes delictivas de préstamos informales. Esto provocaría un incremento crítico en los índices de delincuencia, extorsión y violencia urbana a nivel nacional.
2. Exclusión financiera masiva y contracción del PBI MYPE
Las micro y pequeñas empresas representan más del 95% de las unidades empresariales del país y generan la mayor cantidad de empleo. Sin el financiamiento capilar de las cajas se produciría una quiebra masiva de pequeños negocios por falta de capital de trabajo para campañas clave (Escolar, Fiestas Patrias, Navidad). La inclusión financiera retrocedería décadas, devolviendo a millones de peruanos a la economía del efectivo puro y el ahorro "bajo el colchón".
3. Mayor concentración oligopólica y encarecimiento del crédito
Con la salida de las Cajas Municipales (que equilibran las fuerzas del mercado financiero), la banca múltiple consolidaría un monopolio casi absoluto del crédito. Al disminuir drásticamente la competencia, los grandes bancos no tendrían incentivos para bajar sus tasas de interés ni para flexibilizar sus condiciones, encareciendo el costo del dinero para el consumidor común.
4. Quiebra técnica de municipalidades y crisis de gobernanza local
Las Cajas Municipales pertenecen a las municipalidades provinciales del interior del país (como Huancayo, Arequipa, Cusco, Piura, entre otras). La desaparición de las cajas por asfixia de liquidez ocasionaría:
Pérdida de utilidades: Las municipalidades utilizan las millonarias utilidades anuales generadas por sus cajas para financiar obras públicas locales (pistas, veredas, seguridad ciudadana, parques). Su desaparición abriría un enorme forado presupuestal en los gobiernos locales.
Centralismo financiero: El eje del dinero se trasladaría por completo a Lima, desmantelando los motores de desarrollo descentralizado en las regiones.
5. Activación de contingencias estatales e impacto fiscal
Si múltiples cajas colapsaran en un corto periodo de tiempo, el Fondo de Seguro de Depósitos (FSD) se vería severamente presionado para devolver los ahorros a los depositantes. Si el fondo resultara insuficiente, el Estado Peruano tendría que intervenir con recursos del Tesoro Público (dinero de los impuestos de todos los ciudadanos) para rescatar el sistema y evitar un pánico financiero generalizado, elevando el déficit fiscal del país.
Este escenario de "tormenta perfecta" es precisamente la razón por la cual el Banco Central de Reserva (BCRP) y la SBS vigilan de cerca la solvencia de estas instituciones mediante programas de fortalecimiento patrimonial.
Este escenario nos muestra claramente la importancia de las Cajas Municipales de Ahorro y Crédito, ya que actúan como contrapeso de un sistema bancario altamente concentrado y de una especialización complementaria al mismo en favor del consumidor, lo que justifica la protección legal de estas entidades a fin de que no queden desprotegidas, facilitando su gestión de inclusión financiera en favor de los sectores menos favorecidos del país.
PROPUESTA METODOLÓGICA
El debate actual en el Perú demuestra que el problema central no es el techo numérico en sí, sino el uso de un tope plano y único (el 114%) que mete en la misma bolsa a una tarjeta de crédito de consumo masivo de un gran banco y a un microcrédito rural de una Caja Municipal.
Para corregir la exclusión financiera sin dejar la puerta abierta a la canibalización por parte de los cuatro grandes bancos consolidados, en línea con expertos en microfinanzas y centros de investigación independientes financiados por organismos internacionales se sugiere alejarse de la eliminación total o del congelamiento plano, y proponer un esquema de techos segmentados por riesgo y tamaño de crédito.
La Propuesta del Equilibrio Técnico: Topes Diferenciados
Si se tuviera que ajustar el sistema para proteger a las Cajas Municipales y ampliar el acceso de los clientes de alto riesgo, la estructura óptima debería segmentarse bajo tres principios de mercado:
1. Segmentación por Tipo de Crédito y Entidad (La tasa diferenciada)
Para la Gran Banca (Consumo masivo y Tarjetas): Mantener un tope estricto cercano al 80% - 90%. Los grandes bancos captan dinero de forma masiva casi gratis a través de las cuentas de sueldo (depósitos a la vista). Al tener costos de fondeo bajísimos, un límite en este rango les impide aplicar tasas usureras en tarjetas de crédito de consumo masivo, obligándolos a mantener márgenes razonables.
Para las Microfinanzas (Cajas Municipales y Rurales): Fijar un tope dinámico ajustado entre el 140% y el 160% exclusivamente para microcréditos de montos muy bajos (por ejemplo, préstamos menores a S/ 3,000).
Esto funciona porque emitir un préstamo de S/ 1,500 en una zona rural o informal exige que un asesor visite el puesto de mercado, verifique los inventarios en físico y realice cobranzas presenciales. El costo operativo de procesar ese microcrédito es el mismo que el de un préstamo de S/ 50,000, pero los intereses generados en soles son mínimos. Si se les permite cobrar hasta un 140% anual en esos tramos pequeños, las Cajas pueden cubrir el costo operativo y el riesgo de impago sin perder dinero, rescatando a ese cliente de las garras del "gota a gota".
2. Indexación Dinámica al Costo de Fondeo Local
Un tope fijo (como el 114% plano) queda desactualizado si la inflación sube o si el Banco Central de Reserva del Perú (BCRP) altera su tasa de referencia. La tasa máxima óptima no debe ser un número inamovible, sino un múltiplo variable basado en el costo real que pagan las instituciones para captar dinero.
Si una Caja Municipal se ve obligada a pagar 8.25% de interés para atraer ahorros a plazo fijo, el tope de cobro a sus deudores de alto riesgo debe indexarse automáticamente hacia arriba para preservar el margen operativo que la mantiene a flote frente a la banca tradicional.
3. Salvaguardas antiblanqueo y límites a la "Compra de Deudas"
Para evitar que los cuatro grandes bancos utilicen su gigantesca liquidez para canibalizar a los mejores clientes de las Cajas Municipales, la Superintendencia de Banca, Seguros y AFP (SBS) debería complementar la tasa óptima con reglas de competencia horizontal:
Establecer plazos de permanencia mínimos o comisiones de salida reguladas si un gran banco intenta aplicar campañas agresivas de "compra de deuda" a tasas artificialmente bajas (tasas predatorias) solo para asfixiar la cartera verde de las cajas medianas y pequeñas.
Cuadro comparativo de escenarios frente al propuesto
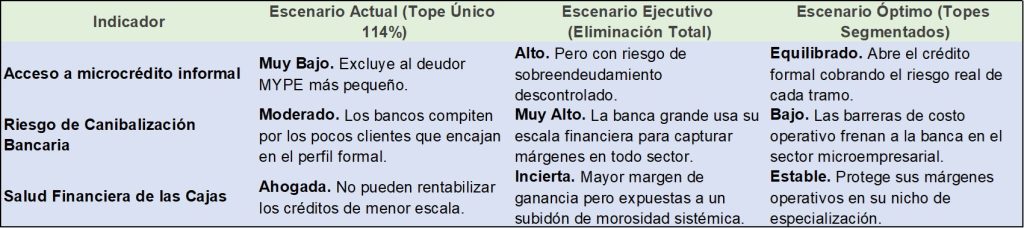
La salida técnica ideal que debate el ecosistema, no es liberar las tasas de forma generalizada ni mantenerlas atadas a un único techo del 114%; la solución óptima radica en liberalizar los techos exclusivamente para el microcrédito de baja escala de las Cajas, mientras se mantiene bajo estricta vigilancia y tope moderado el crédito de consumo de la banca tradicional concentrada.
EJEMPLO PRÁCTICO
Para entender cómo funciona la indexación dinámica, imaginemos que la Superintendencia de Banca, Seguros y AFP (SBS) y el BCRP deciden reemplazar el tope fijo del 114% por una fórmula matemática variable. La regla que establece el regulador es la siguiente: "El tope máximo de interés para microcréditos será siempre igual al Costo de Fondeo Promedio de la entidad multiplicado por 10, más un margen operativo fijo del 30%".
Tasa Máxima Ajustada = (Costo de Fondeo X 10) + 30%
A continuación, veremos cómo se autoajustaría el techo de interés para la Caja X en dos escenarios económicos completamente distintos, utilizando un crédito simulado de S/ 2,000 para un comerciante informal:
Escenario A: Época de Bonanza y Tasas Bajas (Inflación Controlada)
En este escenario, el dinero en el mercado es barato. La gente confía en la economía y el Banco Central mantiene su tasa de referencia baja.
Costo de Fondeo Local: A la Caja le cuesta poco captar dinero. Le paga a sus ahorristas un 4% anual por sus depósitos a plazo fijo.
Cálculo del Tope Dinámico: Aplicando la fórmula regulatoria:
Tope = (4% X 10) + 30%
Tope = 40% + 30%
Tope = 70%
Resultado para el Consumidor: En esta época, el tope máximo legal que la Caja puede cobrar cae automáticamente a 70% anual. Los grandes bancos no pueden abusar con tarjetas de consumo y la Caja presta a tasas muy competitivas porque sus propios costos son bajos.
Escenario B: Época de Crisis, Inflación y Liquidez Seca (Contexto de Estrés)
La economía internacional sufre un shock, la inflación local se dispara y el BCRP sube su tasa de referencia drásticamente para frenar el consumo. El dinero se vuelve escaso y caro.
Costo de Fondeo Local: Para que la Caja no se quede sin liquidez y la gente no se lleve su dinero a los grandes bancos, se ve obligada a subir la tasa que le paga a sus ahorristas a un 10% anual (similar a lo visto en épocas de estrés financiero real).
Cálculo del Tope Dinámico: Al subir su costo de captación, la fórmula desplaza el techo de forma automática:
Tope = (10% X 10) + 30%
Tope = 100% + 30%
Tope = 130%
Resultado para el Consumidor: El límite legal sube a 130% anual.
Comparación del Impacto del Modelo
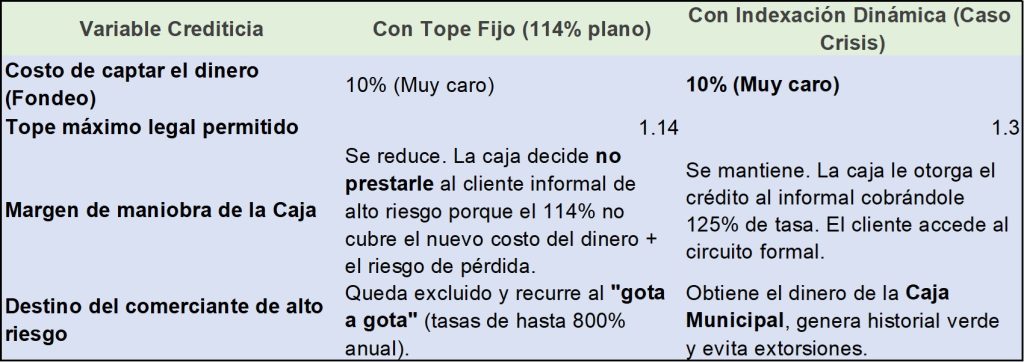
Con este ejemplo se demuestra que la indexación dinámica actúa como un amortiguador neumático: sube en épocas difíciles para evitar que las Cajas cierren el caño del crédito a los sectores vulnerables, y baja en épocas buenas para proteger al consumidor de cobros abusivos cuando el dinero en el país es barato.
CÓMO EVITAR LA MIGRACIÓN DE BUENOS PAGADORES
Para evitar abusos y distorsiones en el libre mercado financiero, bajo condiciones fijadas y reguladas por el Estado (vía la SBS), este tipo de salvaguarda legal funcionaría bajo dos reglas muy específicas que limitarían la velocidad de escape de los clientes "verdes" (los buenos pagadores):
1. El Plazo de Permanencia Mínimo (El "bloqueo" temporal)
Significa que cuando un trabajador informal o MYPE solicita un préstamo con una Caja Municipal, el contrato (respaldado por la ley de la SBS) estipula que el cliente no puede cancelar anticipadamente ni trasladar esa deuda a otra entidad financiera durante un periodo inicial (por ejemplo, los primeros 6 meses de un crédito de un año).
El objetivo es garantizar que la Caja que asumió el altísimo riesgo de evaluar al cliente informal en su peor momento, pueda recuperar al menos sus costos de operación y cobrar los primeros meses de intereses, impidiendo que un gran banco se lo lleve a la semana siguiente mediante un algoritmo masivo.
2. La Comisión de Salida Regulada (El "peaje" por retiro anticipado)
Significa que, si el cliente encuentra un banco grande que le ofrece una tasa mucho más baja a partir del séptimo mes y decide vender su deuda, el cliente (o el banco comprador) está obligado a pagarle una penalidad económica a la Caja Municipal por rescindir el contrato antes de tiempo.
El objetivo es desincentivar las llamadas "tasas predatorias". Si un gran banco quiere canibalizar al cliente de la Caja, la comisión de salida encarece la operación. El banco grande tendrá que evaluar si realmente le sale a cuenta pagar el "peaje" para quedarse con ese deudor, protegiendo así la liquidez y estabilidad de la Caja Microfinanciera.
Implementar esta medida genera un debate complejo sobre los derechos del usuario:
La desventaja para el consumidor: Restringe la libertad del cliente. Aunque un banco grande ofrece una tasa mucho más barata y atractiva para aliviar el bolsillo, el cliente estaría "atado" contractualmente a la Caja o castigado con un cobro extra si decide marcharse antes.
La ventaja para el sistema (por qué se propone): Evita la quiebra de las cajas. Si las Cajas Municipales se quedan sin sus clientes más puntuales porque los grandes bancos se los compran de inmediato, la cartera de las cajas se vuelve puramente morosa. A mediano plazo, la Caja quiebra, y el consumidor informal vuelve a quedar completamente excluido del sistema financiero legal, terminando nuevamente en el "gota a gota".
Actualmente, las normas de protección al consumidor de la SBS e INDECOPI prohíben las penalidades por pago anticipado en créditos de consumo comunes para defender al ciudadano. Sin embargo, en el marco del debate de la ley contra la usura se deben plantear excepciones exclusivas para el sector de las microfinanzas rurales y populares para evitar el canibalismo bancario.
BLOQUES DE REGULACIÓN EN LA PROPUESTA
La propuesta de equilibrio óptimo apunta a agrupar los 8 subsegmentos oficiales (SBS) en 3 macrobloques de créditos, definidos por la naturaleza de su costo operativo y nivel de riesgo.
Bloque 1: Consumo Masivo y Tarjetas
Incluye tarjetas de crédito y préstamos personales en efectivo de libre disponibilidad.
Tope Propuesto: Bajo y Estricto (ej. 70% - 80%). Protege directamente al ciudadano común frente a deudas de consumo que no generan riqueza, limitando el margen de ganancia de la banca masiva tradicional.
Bloque 2: Microcrédito e Informalidad MYPE
Incluye financiamiento a pequeñas y microempresas, capital de trabajo para comerciantes y préstamos de montos bajos (usualmente deudas menores a S/ 20,000 en el sistema).
Tope Propuesto: Alto y Flexible (ej. 130% - 150%). Es el tramo diseñado para blindar la operación de las Cajas Municipales y rurales, permitiéndoles cubrir el alto costo operativo y el riesgo sin expulsar al cliente hacia el "gota a gota".
Bloque 3: Créditos Comerciales e Inmobiliarios
Incluye créditos corporativos, grandes empresas, medianas empresas e hipotecas.
Tope Propuesto: Liberado o sujeto a tasa de mercado tradicional. En este bloque la competencia es feroz y las empresas tienen alto poder de negociación; las tasas ya son naturalmente muy bajas (de un solo dígito para corporativos), por lo que ponerles un tope estatal no aporta valor real al sistema.
¿Por qué es mejor agruparlos en macrobloques en lugar de usar los 8 subsegmentos?
1. Facilidad de supervisión: Permite a la SBS y al BCRP monitorear el mercado con claridad matemática, evitando zonas grises donde una entidad intente "disfrazar" un crédito de consumo como un crédito a mediana empresa para saltarse el límite.
2. Transparencia para el consumidor: El ciudadano de a pie puede identificar de inmediato a qué gran categoría pertenece su financiamiento: "Si es para mi consumo personal el tope es X, si es para capital de trabajo de mi bodega el tope es Y".
La propuesta utiliza la subsegmentación de la SBS como el mapa técnico de soporte, pero operativamente se simplifica en grandes categorías para lograr un impacto directo: frenar la usura en el consumo y expandir la inclusión financiera formal en el sector emprendedor.
EN CONCLUSIÓN
El gran error de la normativa peruana inicial fue aplicar una "talla única" (el 114% plano) para un mercado que tiene necesidades y estructuras de costos completamente distintas.
Establecer un modelo de tasas diferenciadas resuelve la contradicción de proteger al consumidor sin destruir el microcrédito, logrando tres objetivos sistémicos:
1. Frena los abusos de la Gran Banca: Al reducir el tope para créditos de consumo masivo y tarjetas por debajo del límite actual (por ejemplo, a un 70% u 80%), se obliga a los grandes bancos a ajustar sus márgenes. Como ellos captan dinero casi gratis a través de las cuentas de sueldo, no necesitan tasas de tres dígitos para ser altamente rentables en el sector formal.
2. Salva el microcrédito en las Cajas Municipales: Al otorgar mayor flexibilidad o un tope más alto (ej. 140%) exclusivamente para los microcréditos de montos pequeños e informales, se reconoce el verdadero costo operativo que asume la caja (ir al mercado, evaluar sin boletas, cobranza presencial). Esto permite que sigan prestando legalmente a los sectores de mayor riesgo, manteniéndolos lejos de las mafias del "gota a gota".
3. Evita la asfixia por competencia desleal: Impide que los grandes bancos utilicen su enorme liquidez para estructurar campañas predatorias de compra de deuda de bajo costo, un mecanismo que, de no controlarse, terminaría por secar los ingresos de las de deudores "verdes" en las Cajas medianas y pequeñas. Este enfoque de topes segmentados no es nuevo, sino que es un modelo híbrido que expertos en microfinanzas de organismos como el Banco Mundial y el Banco Interamericano de Desarrollo sugieren para economías con alta informalidad como la peruana, ya que entienden que el crédito más caro no es el que tiene una tasa alta, sino el crédito al que no se puede acceder.
NOTA ADICIONAL
El concepto específico de Indexación Dinámica al Costo de Fondeo Local como múltiplo variable (en lugar de un tope nominal o una tasa fija) proviene de las metodologías recomendadas en las Guías de Buenas Prácticas del CGAP (Consultative Group to Assist the Poor, un centro de investigación independiente alojado en el Banco Mundial y cofinanciado por el BID) y de reportes técnicos específicos sobre "Límites a las Tasas de Interés" (Interest Rate Caps) elaborados por el equipo de Finanzas y Mercados del Banco Mundial.
El documento técnico institucional de referencia global donde se analiza esta alternativa para mitigar el daño en economías con alta informalidad es: "Interest Rate Caps: The Policy Debate in Europe, Japan, and Latin America" (Banco Mundial / CGAP - Occasional Papers). Complementado en el ámbito latinoamericano por estudios de la Asociación de Instituciones Financieras de Desarrollo (ALIDE) y notas técnicas de la división de Conectividad, Mercados y Finanzas del BID.
¿Por qué sugieren un múltiplo variable?
Tanto el Banco Mundial como el BID parten de la premisa de que la mejor opción es la plena liberación de tasas. Sin embargo, cuando la presión política de un país (como ocurrió en el Parlamento peruano con la Ley N° 31143) hace que la imposición de topes sea inevitable, estos organismos sugieren un enfoque de "segundo mejor" (second-best policy). Este enfoque reemplaza el tope fijo por un mecanismo indexado y dinámico:
- Evita el rezago ante la política monetaria: Si el Banco Central de Reserva del Perú (BCRP) sube su tasa de referencia debido a la inflación, el costo de fondeo local de las cajas y bancos se incrementa. Un tope nominal fijo asfixiaría el margen de ganancia rápidamente, forzándolos a excluir a las MYPES.
- Usa un múltiplo de la tasa pasiva: En lugar de inventar un porcentaje arbitrario (ej. un 100% fijo), la fórmula recomendada establece el tope como (x) veces el costo promedio de fondeo local (la tasa pasiva ponderada del mercado o la tasa interbancaria).
- Fluctuación Automática: Al ser un múltiplo variable, el techo se mueve de manera automática y paralela a las condiciones macroeconómicas reales del mercado local de depósitos. Si el fondeo sube, el tope se expande dinámicamente; si el fondeo baja, el tope se contrae. Esto impide el racionamiento severo del crédito en los sectores informales de alta prima de riesgo.
Su impacto en el debate peruano
En el debate de la liberación o flexibilización de tasas en el Perú, este argumento ha sido muy utilizado por los gremios técnicos (como ASOMIF y ASBANC) ante el Congreso y la SBS para demostrar que, si el Estado insiste en regular, debe migrar hacia este modelo de indexación variable y dinámico para que el sistema financiero formal no pierda su capacidad de captar recursos y seguir prestando a la base de la pirámide.
Exponentes de éste tipo de análisis
El debate técnico sobre cómo evitar tanto la asfixia del crédito (provocada por un congelamiento plano) como la desprotección total del usuario, ha llevado a diversos expertos en microfinanzas y redes internacionales a desarrollar un enfoque híbrido: techos segmentados por producto, riesgo y tamaño de crédito.
Los principales referentes teóricos y organizacionales que respaldan o han analizado este esquema son los siguientes:
1. Expertos y Académicos en Microfinanzas
Samuel Maimbo (Banco Mundial) y Claudia Alejandra Henríquez Gallegos: Coautores de extensos compendios sobre la regulación de tasas a nivel global. Sostienen que, si un regulador implementa un tope, debe alejarse por completo de la tasa única ("one-size-fits-all"). Proponen que el límite debe reflejar directamente la estructura de costos operativos de las microfinanzas, los cuales son inversamente proporcionales al tamaño del crédito (a menor monto de crédito, mayor costo operativo y de riesgo, justificando un techo segmentado más alto).
Richard Rosenberg (CGAP): Uno de los investigadores más importantes en la data empírica de tasas de interés de la base de la pirámide. Rosenberg argumenta que un tope plano elimina el microcrédito rural y de montos muy pequeños. Si se decide políticamente colocar un techo, este debe ser segmentado metodológicamente de manera que la curva de tasas máximas decrezca conforme el tamaño del préstamo aumenta.
2. Organismos y Alianzas Internacionales
CGAP (Consultative Group to Assist the Poor): Aunque su postura ideal es la competencia libre, en sus reportes analíticos sobre las lecciones de Europa del Este y África Occidental (como el mercado de la UMOA), el CGAP detalla que los países con regulaciones exitosas dividen sus techos por categorías. Recomiendan separar el crédito de consumo comercial del microcrédito productivo y de subsistencia, ya que fusionarlos bajo un mismo techo destruye este último.
Redes Regionales de Microfinanzas (como ALIDE y el BID): En diversos foros técnicos sobre la inclusión financiera en América Latina, especialistas ligados al Banco Interamericano de Desarrollo (BID) han sugerido que, en lugar de un esquema binario (control total versus liberación total), los países con alta informalidad deben adoptar una "Matriz de Techos Diferenciados". Esta matriz ajusta el límite según la categoría de riesgo de la institución y el perfil del deudor.
3. El Espejo Internacional: Modelos de Segmentación
Los expertos que promueven este esquema suelen citar marcos internacionales donde la segmentación evitó el colapso del crédito masivo:
El Modelo de Sudáfrica (National Credit Regulator - NCR): Considerado por muchos expertos internacionales como uno de los diseños más técnicos. Sudáfrica no tiene un tope plano; su esquema divide el mercado en subsectores (créditos hipotecarios, de consumo, microcréditos de corto plazo e incidentales). Cada segmento posee una fórmula específica indexada a la tasa de interés de referencia del mercado más un margen variable permitido, reconociendo el verdadero costo de originar créditos pequeños.
El Enfoque de Colombia: A través de la Tasa de Usura calculada por la Superintendencia Financiera, el país divide el mercado en categorías específicas (Consumo y Ordinario, Microcrédito, y Crédito de Bajo Monto). Expertos locales señalan que esta segmentación ha permitido salvaguardar el microcrédito formal, impidiendo que el límite del crédito comercial asfixie las operaciones microfinancieras rurales.
Este enfoque intermedio busca que los topes se comporten de forma flexible, como una "curva de costos reales", reduciendo los efectos de la exclusión financiera en economías de subsistencia.